L’armonizzazione contabile varata dal d.lgs. 118/2011 ha imposto alle aziende sanitarie pubbliche un sistema di rilevazione economico-patrimoniale che, attraverso il Piano degli indicatori e dei risultati attesi di bilancio (art. 18-bis), consente al Ministero dell’Economia e delle Finanze di monitorare capacità di autofinanziamento, margine operativo e solvibilità di breve periodo (MEF, 2024). Il successivo decreto interministeriale del 24/5/2019 ha reso obbligatori gli schemi uniformi di Conto Economico, Stato Patrimoniale e Costi-LEA, fornendo la base informativa per il calcolo dei parametri di allerta sui costi generali (Ministero della Salute, 2019).
A queste leve si affiancano i tetti su farmaci, 6,8% del Fondo Sanitario Nazionale per la convenzionata e 8,5% per gli acquisti diretti, e sui dispositivi medici, 4,4%, nonché il limite alla spesa di personale fissato al livello 2004 meno 1,4% (Bellin, 2014). Il quadro che ne deriva condiziona politiche allocative, investimenti e reclutamento, imponendo ai direttori una lettura integrata di indicatori economici e output clinici, per garantire al tempo stesso sostenibilità finanziaria e qualità dei servizi.
La prevalenza storica dei vincoli finanziari sulle stime di fabbisogno ha generato, nel quinquennio 2019-2023, uno scostamento tra copertura dei LEA e flussi di finanziamento, trasferendo su Regioni e aziende la responsabilità di conciliarne gli effetti (Marino, 2025). Ne derivano pressioni sui costi generali, in particolare su farmaceutica, beni e servizi e oneri di personale, che rappresentano oltre il 70% del bilancio di molte aziende sanitarie.
Su questo sfondo si colloca anche il progressivo passaggio alla contabilità accrual, la modalità di rilevazione che registra costi e ricavi nel momento in cui maturano indipendentemente dai flussi di cassa, avviata in fase pilota per il 2025: essa richiederà la riconciliazione tra registrazioni finanziarie e patrimoniali e l’integrazione di dati clinici, economici e di outcome, presupponendo sistemi informativi interoperabili e competenze analitiche avanzate.
Il tema assume particolare rilievo in un sistema sanitario fortemente regionalizzato, in cui il legislatore nazionale definisce vincoli e parametri uniformi, ma la loro traduzione operativa resta affidata alle singole Regioni e, a cascata, alle direzioni aziendali.
Ne deriva un’eterogeneità di prassi gestionali che rende utile un confronto diretto tra professionisti chiamati, nella propria esperienza quotidiana, a conciliare equilibrio di bilancio, adempimenti ministeriali e qualità dell’assistenza erogata.
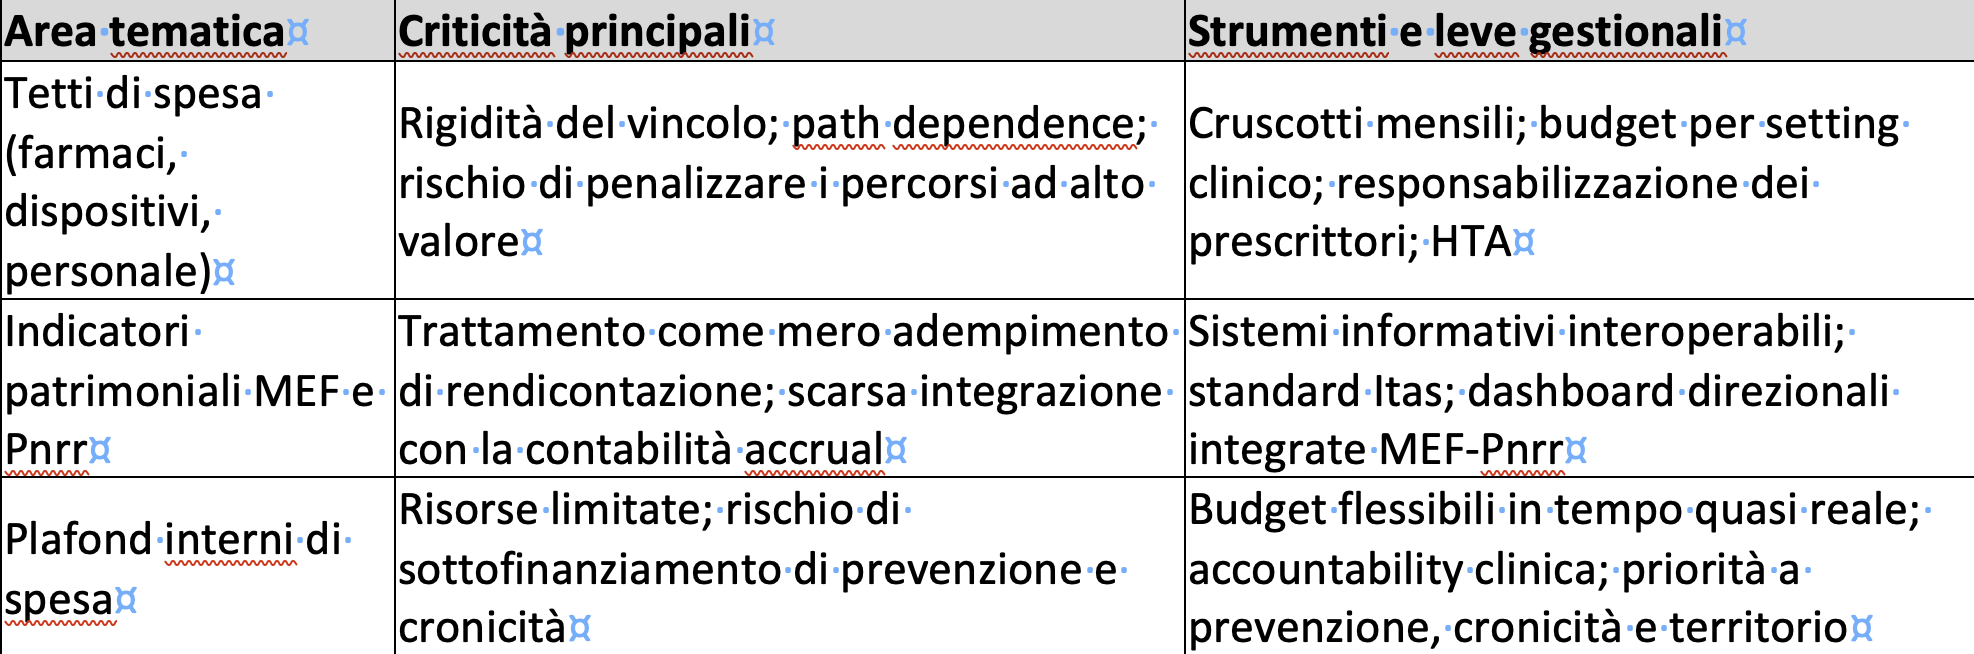
In questo contesto s’inseriscono tre questioni chiave che orientano l’analisi proposta nelle pagine che seguono: la compatibilità fra tetti di spesa e finanziamento dei percorsi ad alto valore; gli strumenti per integrare gli indicatori patrimoniali del MEF nelle decisioni d’investimento legate a Pnrr e contabilità accrual; i criteri prioritari per la definizione dei plafond interni di spesa in condizioni di risorse limitate.
Materiali e metodi
L’analisi si fonda su una ricognizione della normativa e della documentazione tecnica di riferimento: il d.lgs. 118/2011 e il d.lgs. 75/2017, il decreto interministeriale del 24/5/2019, i rapporti di monitoraggio della Ragioneria Generale dello Stato (2024) e dell’Aifa (2025), il contributo di Banca d’Italia sull’equilibrio tra vincoli di bilancio e qualità dei servizi nelle Regioni in Piano di Rientro (Gigio et al., 2020).
A questa base documentale si affianca la letteratura manageriale e organizzativa in tema di governo dei costi sanitari (Bellin, 2014; Croce, 2025; Marino, 2025). Dall’incrocio tra vincoli normativi e criticità gestionali emerse dalla letteratura sono state individuate tre aree tematiche, discusse nella sezione Risultati: il rapporto tra tetti di spesa e percorsi assistenziali ad alto valore; l’integrazione degli indicatori patrimoniali del MEF nelle decisioni d’investimento; i criteri di priorità nella definizione dei plafond interni.
Tetti di spesa ministeriali e finanziamento dei percorsi ad alto valore
I tetti di spesa ministeriali su farmaci, dispositivi medici e personale nascono per garantire la sostenibilità del sistema, ma nella pratica gestionale possono trasformarsi in vincoli rigidi capaci di limitare l’accesso all’innovazione.
Raggiunto il limite, essi impediscono, infatti, il finanziamento di nuovi servizi e percorsi assistenziali, in particolare quelli ad alto valore tecnologico e organizzativo che richiedono investimenti considerevoli, con il rischio di penalizzare le soluzioni più efficaci a favore di percorsi meno costosi ma meno performanti nel lungo periodo.
Senza strumenti dinamici di monitoraggio, cruscotti mensili, budget articolati per setting clinico, responsabilizzazione dei prescrittori, il tetto resta un vincolo passivo, che si traduce in misure ex post di contenimento anziché in una programmazione proattiva.
Nel segmento farmaceutico, per esempio, il meccanismo di payback sugli acquisti diretti ha generato nel 2024 un ripiano superiore a 3 miliardi di euro, con impatto immediato sui bilanci aziendali e attivazione di piani di rientro (Aifa, 2025): alcune aziende superano oggi il 20% d’incidenza della spesa farmaceutica sul bilancio complessivo. Analoghe dinamiche si osservano sul fronte dei dispositivi medici, il cui tetto al 4,4% del Fondo Sanitario Nazionale espone le aziende a scelte di trade-off tra rinnovo tecnologico e mantenimento dei volumi di attività.
In assenza di criteri di priorità espliciti, le direzioni devono scegliere tra adozione di tecnologie innovative, potenziamento della forza lavoro e offerta di servizi avanzati, con decisioni di allocazione spesso complesse e, in ultima analisi, inefficienti nel medio periodo. Se, al contrario, i parametri ministeriali sono letti in chiave proattiva e integrati nella programmazione, attraverso la scomposizione del plafond per setting clinico e l’uso di feedback quasi in tempo reale, possono diventare leve utili a orientare l’allocazione verso percorsi che bilanciano la sostenibilità economica e il diritto alla cura, entro un margine di libertà decisionale comunque orientato ai risultati di salute.
Va peraltro rilevato che i tetti di spesa risentono fortemente di quella che la letteratura manageriale definisce path dependence: il loro livello resta ancorato al percorso storico di spesa precedente all’introduzione della misura, più che a una valutazione aggiornata dei fabbisogni.
Analoghe criticità si osservano sul fronte del personale: il limite alla spesa fissato al livello 2004 meno 1,4% ha comportato in diverse Regioni riduzione degli organici e innalzamento dell’età media dei medici oltre i 50 anni (Bellin, 2014), benché i Piani di fabbisogno triennali previsti dal d.lgs. 75/2017 mirino a riallineare dotazioni e performance.
Per superare questa rigidità, alcuni contributi suggeriscono di affiancare ai tetti un potenziamento dell’HTA, quale strumento per identificare e finanziare selettivamente le innovazioni che dimostrino un reale valore aggiunto, in un quadro di risorse comunque limitate.
Indicatori patrimoniali MEF, Pnrr e contabilità accrual
Gli indicatori patrimoniali, indice di liquidità, autonomia finanziaria, incidenza dei debiti commerciali, sono oggi vere e proprie milestone per l’accesso ai fondi del Pnrr: nelle Regioni con ritardi di pagamento oltre i 60 giorni, l’uso delle risorse della Missione 6 è vincolato dalle esigenze di tesoreria (RGS, 2024).
La loro reale utilità gestionale emerge, però, solo se tali indicatori sono integrati nei sistemi di contabilità accrual e nei processi decisionali aziendali, anziché essere trattati come mero adempimento di rendicontazione. Ciò richiede, in primo luogo, sistemi informativi interoperabili in grado di riconciliare dati finanziari, patrimoniali e clinici, e competenze analitiche avanzate capaci di trasformare gli indicatori ministeriali in strumenti di programmazione strategica piuttosto che in vincoli ex post.
Sul piano tecnico, l’integrazione richiede di concentrare l’analisi su alcuni elementi di bilancio economico-patrimoniale: le variazioni nel tempo degli asset, la performance futura attesa in termini di efficienza, l’esposizione debitoria generata dagli investimenti e la relativa sostenibilità finanziaria, adottando standard omogenei, quali gli standard Itas accreditati dal MEF, per garantire comparabilità e trasparenza dei dati contabili tra amministrazioni, e assicurando al contempo la piena conformità d’investimenti e rilevazioni alle indicazioni del Pnrr per la gestione e il monitoraggio dei fondi.
Su un piano più organizzativo, appare utile lo sviluppo di dashboard direzionali in grado di collegare gli indicatori MEF agli obiettivi d’investimento del Pnrr, all’interno di un approccio integrato tra funzione amministrativa e funzione clinica, capace di far convergere le scelte d’investimento sia sulla sostenibilità finanziaria sia sugli outcome di salute attesi.
La transizione alla contabilità accrual, tuttora in fase sperimentale, rende inoltre necessario un rafforzamento del ruolo dei collegi sindacali e delle strutture di controllo di gestione, chiamati a validare la coerenza tra dati contabili e dati di attività clinica.
Le aziende che hanno già investito in sistemi di business intelligence integrati sono in vantaggio nel rispettare le scadenze di rendicontazione richieste dal Pnrr, mentre quelle ancora dipendenti da flussi informativi frammentati rischiano ritardi che si traducono in vincoli di tesoreria.
Criteri per la definizione dei plafond interni di spesa
Nella definizione dei plafond interni di spesa, in presenza di risorse limitate, un primo ordine di criteri riguarda la capacità di governo dinamico dei consumi: trasformare i tetti statici in budget flessibili e monitorabili quasi in tempo reale; sviluppare forme di accountability clinica che coinvolgano prescrittori e responsabili di percorso nella gestione del plafond; orientare quote crescenti di risorse verso l’assistenza territoriale, oggi spesso finanziata a residuo, ma cruciale per ridurre la pressione ospedaliera e i costi di lungo periodo.
A questi si affiancano criteri più trasversali: la priorità ai percorsi assistenziali ad alto valore; l’attenzione agli oneri di personale, vincolati ma strategici per garantire la qualità dell’assistenza; la coerenza con gli obiettivi LEA e con le milestone del Pnrr.
A un livello più di sistema, la definizione dei plafond dovrebbe privilegiare gli investimenti in salute pubblica e prevenzione, capaci di ridurre nel tempo la necessità di interventi più costosi; la valutazione sistematica di efficacia ed efficienza degli interventi sanitari, così da garantire che ogni euro speso produca il massimo beneficio per la collettività; la gestione delle malattie croniche e dell’invecchiamento della popolazione, che impone di destinare risorse stabili a percorsi di lungo periodo; l’adozione di tecnologie innovative solo quando validate scientificamente e sostenute da un rapporto costo-beneficio favorevole; infine, l’adeguamento del plafond alle specifiche condizioni epidemiologiche e ai bisogni della popolazione servita.
Un esempio concreto di questa riallocazione è il potenziamento dell’assistenza territoriale previsto dalla Missione 6 del Pnrr, attraverso Case della Comunità, Ospedali di Comunità e Centrali Operative Territoriali: strutture che, se adeguatamente finanziate, possono ridurre accessi impropri al Pronto Soccorso e ricoveri evitabili, liberando risorse da reinvestire su percorsi ad alto valore.
La sfida per i direttori sta nel non trattare questi investimenti come voce residuale rispetto ai vincoli più rigidi su farmaci e personale, ma come parte integrante della strategia di allocazione delle risorse.
Discussione e conclusioni
Dall’analisi condotta emerge un punto centrale: tetti di spesa e indicatori patrimoniali ministeriali non sono di per sé né ostacolo né garanzia di sostenibilità dei percorsi assistenziali ad alto valore. Il loro effetto dipende dalla capacità delle aziende di trasformarli da vincoli statici, subiti ex post, in parametri di programmazione dinamica, integrati nei processi decisionali clinico-amministrativi.
Nuovo Sistema di Garanzia e indicatori LEA dovrebbero orientare in questa direzione l’allocazione di risorse; analisi recenti segnalano, tuttavia, un uso sempre più negoziale delle cosiddette quote premiali, talvolta svincolato dal rispetto effettivo dei livelli essenziali e condizionato da mediazioni politiche (Marino, 2025).
A livello aziendale, ne risulta compromessa la prevedibilità dei flussi, con evidenti ripercussioni sulla capacità di pianificare investimenti in tecnologie e percorsi assistenziali a valore. Emergono, così, tre linee di sviluppo complementari.
La prima riguarda la lettura dinamica di consumi e investimenti, attraverso cruscotti direzionali e sistemi informativi interoperabili capaci di riconciliare dati finanziari, patrimoniali e clinici in tempo quasi reale.
La seconda riguarda la responsabilizzazione clinica: il coinvolgimento di prescrittori e responsabili di percorso nella gestione dei plafond, come condizione per trasformare un vincolo imposto in una leva di governance condivisa. La terza riguarda la riallocazione strategica delle risorse verso prevenzione, cronicità e assistenza territoriale, aree in grado di generare valore nel medio-lungo periodo ma strutturalmente esposte al rischio di essere finanziate a residuo rispetto ai vincoli più rigidi su farmaci, dispositivi e personale.
Dal punto di vista del policy maker, ne discende l’opportunità di rivedere periodicamente i tetti di spesa alla luce dell’evoluzione epidemiologica e tecnologica, superando la logica della path dependence a favore di parametri aggiornabili su base pluriennale.
Dal punto di vista aziendale, la sfida è invece culturale prima ancora che tecnica: richiede la costruzione di una governance clinico-amministrativa condivisa, in cui i vincoli ministeriali siano percepiti dai professionisti non come limite esterno, ma come un quadro di riferimento al cui interno esercitare responsabilmente la propria autonomia decisionale.
Il passaggio alla contabilità accrual e le condizionalità patrimoniali legate al Pnrr rendono ancora più urgente questa transizione culturale e organizzativa: solo un uso proattivo dei parametri ministeriali, e non la loro mera osservanza ex post, consentirà alle aziende sanitarie di finanziare percorsi assistenziali ad alto valore, bilanciando sostenibilità finanziaria e diritto alla cura.
Restano aperti interrogativi di fondo sul punto di equilibrio tra innovazione e sostenibilità economica, la cui risposta non può che essere costruita, caso per caso, dal contributo diretto dei direttori aziendali, chiamati a tradurre obiettivi macro-nazionali in soluzioni operative contestualizzate alla propria realtà organizzativa.
Bibliografia
1) Agenzia Italiana del Farmaco. Monitoraggio della spesa farmaceutica per acquisti diretti delle Regioni, anno 2024. AIFA. 2025
2) Bellin M. L’analisi dei fabbisogni e il regime vincolistico della spesa per il personale nel settore sanitario. Il Piemonte delle Autonomie. 2014. pag. 1-15
3) Croce D. I vincoli di bilancio delle aziende sanitarie: parametri del MEF e dal Ministero della Salute. Corso di Management e Leadership in Healthcare, Università LIUC Carlo Cattaneo, Castellanza (VA). 2025
4) Gigio L.A, Alampi D, Camussi S, Ciaccio G, Guaitini P, Lozzi M, et al. La sanità in Italia: il difficile equilibrio tra vincoli di bilancio e qualità dei servizi nelle Regioni in Piano di Rientro. Banca d’Italia. 2020
5) Marino F. SSN: prima i vincoli regionali poi i bisogni di salute. E le Regioni vanno in crisi. AboutPharma. 2025
6) Ministero della Salute. Adozione dei nuovi modelli di rilevazione economica Conto Economico (CE), Stato Patrimoniale (SP), dei costi di Livelli Essenziali di Assistenza (LA) e Conto del Presidio (CP), degli enti del Servizio Sanitario Nazionale. Decreto interministeriale del 24/5/2019, Gazzetta Ufficiale n.147, supplemento ordinario, 25/6/2019
7) Ragioneria Generale dello Stato. Il monitoraggio della spesa sanitaria – Rapporto n. 11. Ministero dell’Economia e delle Finanze. 2024
Autori:
Francesca Convenga – LIUC Business School
Giovanni Gorgoni – Asl AT
Andrea Fabbo – Asl Ogliastra
Rosa Alessandra Brusco – ASL AT
Ornella Vota – AOU Maggiore della Carità di Novara
Francesco De Nardo – LIUC Business School
Edoardo Croce – Università C. Cattaneo LIUC
Tratto dal numero di ottobre 2026 di Tecnica Ospedaliera